
1500万套住房缺口驱动,印尼集成房屋市场进入放量周期
2025年,印尼住房与定居部(PKP)援引印尼统计局(BPS)数据表示,印尼住房缺口已升至约1500万套,较此前990万至1200万套的区间明显扩大;另有约2600万套房屋属于需要翻新的不可居住房屋。这个东南亚经济体量居前的国家的住房矛盾,正在把集成房屋——以轻钢结构房屋、集装箱房、活动板房、模块化建筑为代表的装配式产品——从边缘选项推向主流采购清单。
本文从需求、结构、场景、贸易、渠道五个维度拆解印尼集成房屋市场,并梳理中国供应商在这一窗口期的布局路径。
01 需求端:1500万套缺口与300万套年建计划
印尼的住房缺口不是一个预期中的风险,而是正在发生的采购现实。
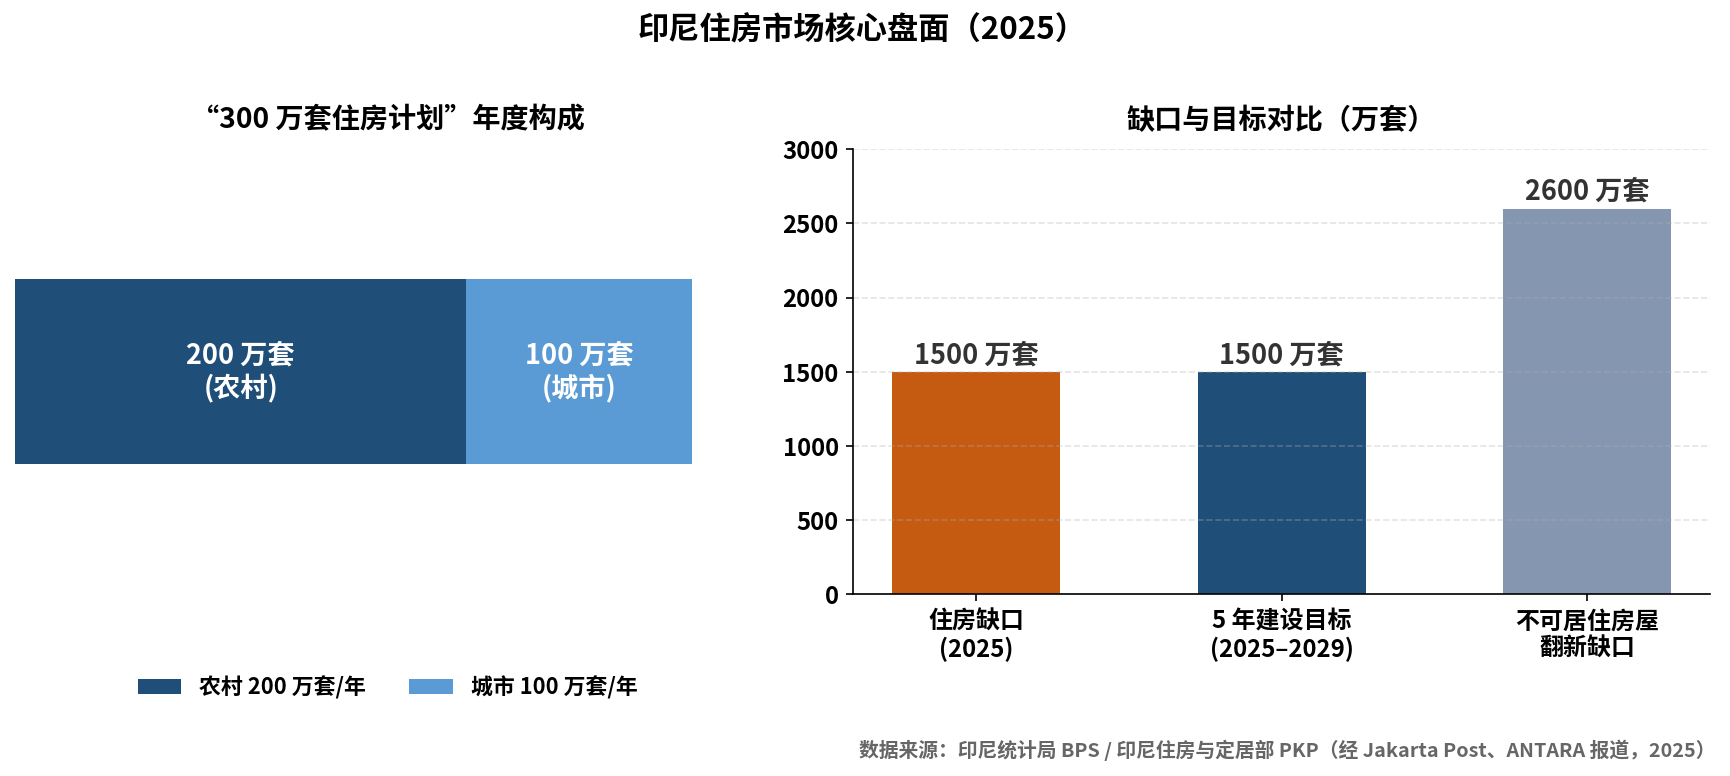
印尼住房与定居部副部长Fahri Hamzah于2025年4月援引BPS数据表示,印尼住房缺口已增至约1500万套,而两年前的估计区间为990万至1200万套;同期不可居住房屋的翻新缺口约2600万套。印尼人口已达2.895亿,家庭总数约9130万户,户均人口从5人降至3人,家庭小型化进一步推高了对独立住房单元的需求。
需求端的政策变量更加直接。印尼政府于2025年启动"300万套住房计划":每年建设300万套,其中农村200万套、城市100万套,五年目标累计1500万套。值得注意的是,该计划的城市部分明确向外国企业开放,中国、卡塔尔、阿布扎比、新加坡、马来西亚的开发商与承包商均在受邀之列。对集成房屋出口企业而言,这是少见的政策级开放信号。
资金端同样在兑现。印尼央行(BI)为支持住房计划,安排了约80万亿印尼盾(约49亿美元)的流动性激励,并通过财政部向公共住房注入约45万亿印尼盾(约28亿美元)。执行层面,截至2025年1月,政府自上任以来已建成约4万套住房;2025年9月29日,住房部长在茂物一次性签约交付26000套补贴住房,创下印尼历史纪录;住房融资机构BP Tapera设定的2025年35万套补贴住房目标已完成52.18%。
02 结构端:为什么集成房屋是必然解法
1500万套缺口、每年300万套建设目标、叠加每年约75万至80万套的新增家庭需求,传统现浇施工模式在时间账上已经算不过来。
集成房屋的核心价值在于把大量现场作业转移至工厂完成。中国装配式企业的实践案例提供了参照:2024年10月,中国企业在菲律宾棉兰老岛用预制模块化方式建成一栋12层公寓(24套两居室),现场吊装仅用时9天,而传统施工通常需要12至18个月。速度优势在印尼同样成立,且印尼还叠加了技能工人短缺的现实约束——模块化建造将焊接、浇筑等高技能工序前置到工厂,现场只做锚固与收尾,有效缓解了外岛项目的用工压力。
地震韧性是另一层结构性需求。印尼地处环太平洋地震带,灾后重建与抗震建筑需求长期存在,而装配式建筑在质量可控性与抗震设计标准化方面具备天然优势,这是多家市场机构将其列为增长驱动因素的原因。
市场规模已经给出量化回应。据Mordor Intelligence数据,2025年印尼预制建筑市场规模约83.8亿美元,预计2026年达89.9亿美元,2031年增至127.3亿美元,2026至2031年复合增速约7.22%;其中混凝土体系占47.55%份额,木结构增速最快(7.78%)。另一家机构IMARC给出更保守的口径(2025年约34亿美元、2034年约54亿美元,复合增速5.25%),两套口径差异源于统计边界不同,但增长方向一致。值得注意的是,印尼国家标准化局(BSN)已发布SNI预制建筑相关标准,但执行并不均衡,合规成本约占项目成本的3%至5%——这是进入者需要提前计入的隐性成本。
03 场景一:新都努山塔拉,确定性较明确的增量
印尼迁都工程是集成房屋市场备受关注的单一项目。新都努山塔拉(IKN)位于东加里曼丹,一期建设(2022—2025)已基本完成,据努山塔拉首都管理局(NCA)介绍,一期完工率约97%,涵盖总统府、清真寺、学校与市场等设施。政府目标2028年将努山塔拉确立为政治首都,2029年8月前完成公务员整体搬迁。
搬迁时间表意味着确定性需求:工人营地、公务员周转住房、办公与商业临时设施,都需要"工厂生产+快速部署"的供应方式,传统工地施工无法匹配搬迁节奏。资金面上,政府已批准2025—2029年约48.8万亿印尼盾(约29亿美元)的新都预算;私人投资方面,2025年6月NCA披露投资者对新都住房项目的意向投资约63.3万亿印尼盾,2025年2月首批5家投资者签署了1.2万亿印尼盾的合作协议。2026年4月,副总统的50名幕僚已率先入驻新都办公,Prabowo总统亦于2026年1月首次以总统身份视察并明确要求加速建设。
客观的一面同样需要纳入判断。据The Guardian 2025年10月报道,新都国家拨款从2024年约20亿英镑降至2025年约7亿英镑,2026年拟安排约3亿英镑,私人投资也低于初期目标,当前实际驻留约2000名公务员与8000名建设工人。项目节奏存在波动,但方向没有改变:司法与立法综合体预计2027年建成,2028年政治首都目标由总统令(Perpres 79/2025)确认。对供应商而言,努山塔拉更适合作为中期战略布局而非短期押注。
04 场景二与三:矿业基建营地与灾后重建
除迁都外,集成房屋在印尼还有两个体量可观的存量场景。
其一是矿业与基建营地。印尼的镍、铜、煤等资源开发集中于苏拉威西、加里曼丹、马鲁古等外岛,矿工宿舍、临时办公室、工业设施对模块化建筑的需求长期稳定;据印尼安塔拉通讯社2026年6月报道,印尼矿业、基建、工业领域对预制与模块化建筑系统的需求正持续增长,业主方越来越多地转向海外供应商以缩短交付周期、降低资本开支。基建端,印尼2024年国家基础设施支出约422.7万亿印尼盾,国家战略项目(PSN)持续推进,为营地与配套用房提供持续订单。
其二是灾后重建。印尼每年面临地震、洪水等多发自然灾害,灾后快速安置需求稳定,防震、可快速部署的建筑方案是政府与社会资本共同关注的方向。这类场景与集成房屋"快、可移动、可复用、标准化"的产品特性高度对齐,且采购方多为政府与大型机构,订单质量相对可控。
05 贸易端:中国集成房屋出口印尼的通道数据
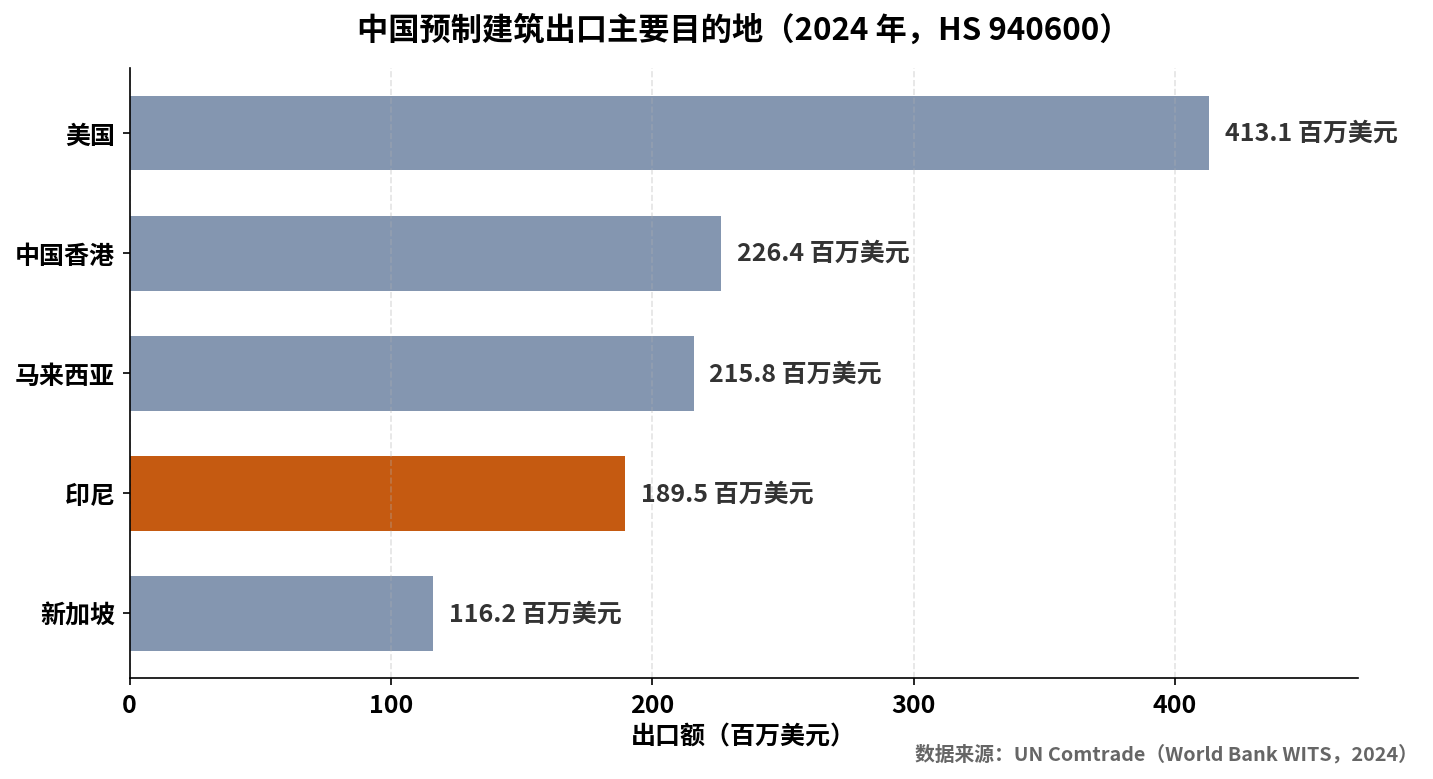
贸易数据印证了印尼市场的分量。据联合国商品贸易统计数据库(UN Comtrade,HS编码940600"预制建筑"),2024年中国对印尼出口预制建筑产品约1.895亿美元、14.36万吨,印尼位列中国预制建筑出口目的地第四位,仅次于美国(4.13亿美元)、中国香港(2.26亿美元)、马来西亚(2.16亿美元),高于新加坡(1.16亿美元)。
趋势仍在加速。据中国海关总署数据,中国预制建筑出口额从2015年约14.7亿美元增至2025年约43.4亿美元;2026年一季度同比再增45%,印尼被列为该品类的主要出口目的地之一。印尼在中国集成房屋出海版图中的位置已经确立,且处于上升通道。
中国供应商的竞争力来自完整的产业链:钢结构与轻钢结构产能全球领先、集装箱房与活动板房供应链成熟、交付周期短、成本竞争力强,叠加滚装船运输预制模块等跨境物流实践日益成熟。需要正视的门槛包括:SNI认证与抗震标准适配、本地安装与售后服务能力,以及约3%至5%的合规成本。产品能造出来只是入场券,渠道与交付能力决定能走多远。
06 渠道端:印尼集成房屋展会为什么是有效入口
需求、政策、贸易通道都已具备,剩下的问题是如何高效触达印尼买家。
印尼建材装饰市场规模约1580亿美元,但买家结构分散,采购决策高度集中:大型开发商(房地产协会REI成员)、政府项目方(住房与定居部、BP Tapera)、矿业公司与EPC承包商、区域经销商构成主要采购群体。新兴市场的渠道开发遵循先发逻辑——头部采购方对新供应商的开发周期通常为6至12个月,涵盖认证、样品测试与信用评估。等市场热度完全确认后再进场,渠道建设周期会直接错过需求高峰。
B2B展会依然是印尼市场建立渠道效率突出的方式。BDE印尼建材装饰展(Building & Decoration Expo Indonesia)将于2026年11月25日至28日在雅加达国际博览会中心(JIExpo)举办,由米奥兰特(A股上市,代码300795)联合印尼主体PT Meorient Exhibition International主办。展会设建筑材料、厨房卫浴、照明灯饰、五金工具四大子展,集成房屋归入建筑材料子展,展品覆盖轻钢结构房屋、集装箱房、活动板房、模块化建筑、装配式建筑部品。展会规模约30000平方米、900余家品牌参展,往届专业观众超32000人,其中56%为采购决策者。
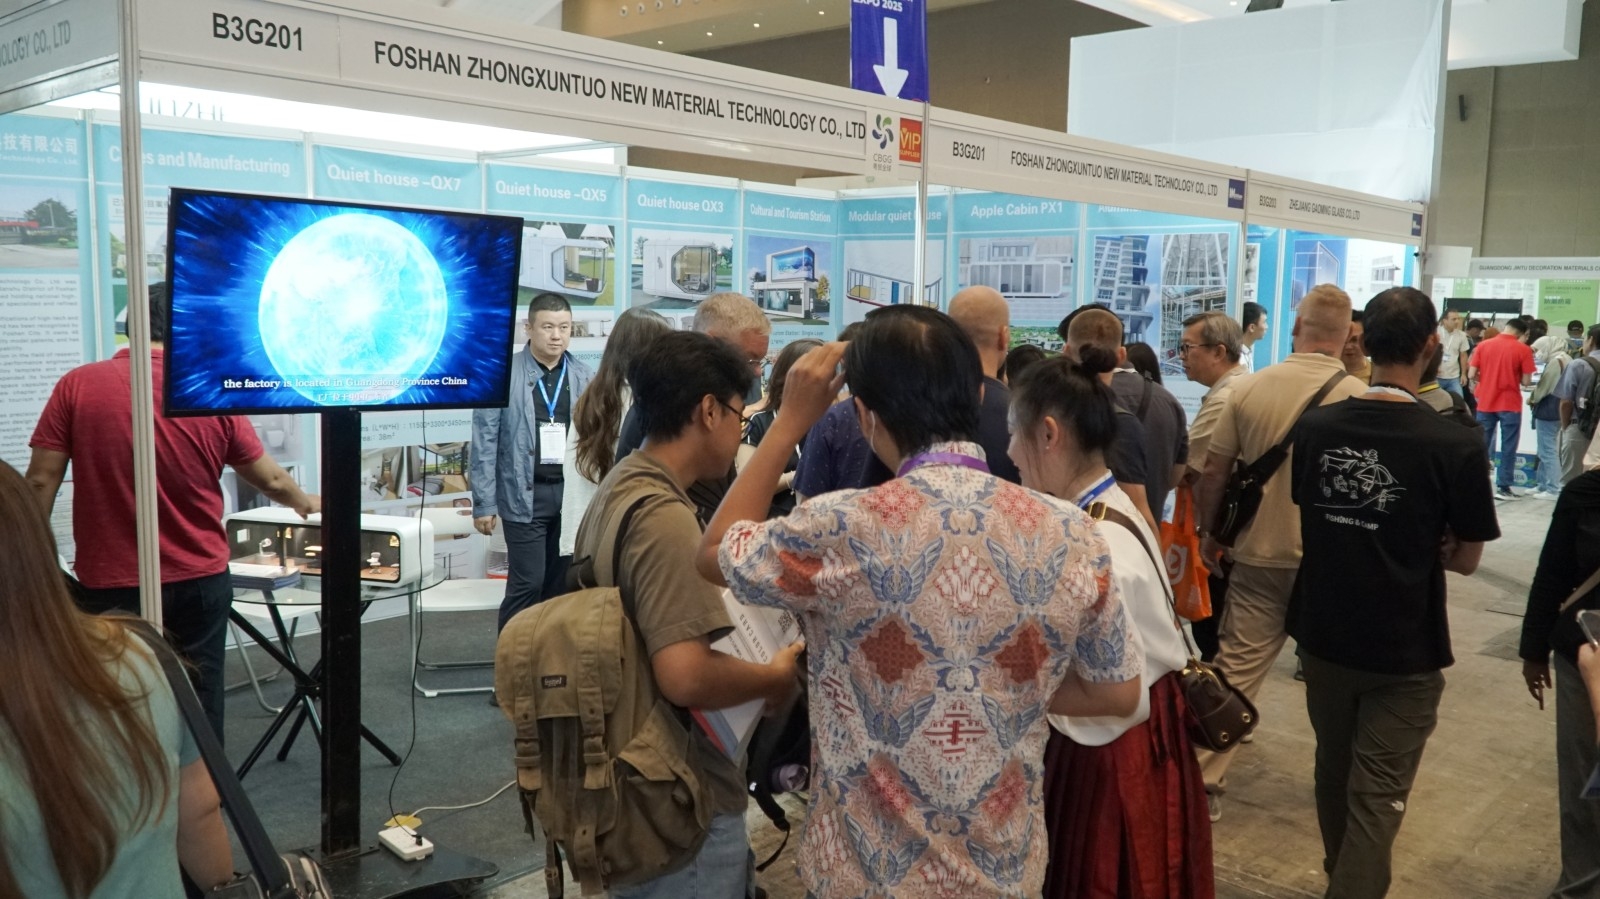
对集成房屋出口企业而言,2026年11月的雅加达是检验产品与印尼市场需求匹配度的节点:带上针对热带气候与抗震要求的方案,直面采购决策者,比在办公室猜测市场更接近订单。
回看整个盘面,印尼集成房屋市场的确定性来自三个层面:一是需求确定性——1500万套住房缺口叠加每年300万套建设目标,提供了5年可见的千万套级市场空间;二是政策确定性——城市住房向外资开放、央行流动性支持、迁都时间表明确;三是通道确定性——中国预制建筑对印尼出口已达约2亿美元量级且仍在加速。当供给端的技术、需求端的政策、贸易端的通道三条线同时收敛,放量只是时间问题。对提前卡位渠道的企业而言,2026年11月的雅加达即是这个周期的起点。